
IBS e CBS Dentro ou Fora do Simples Nacional

Atualizado em 30 de agosto de 2026 · Revisão técnica: Karine Berdet

Em setembro de 2026, empresas do Simples Nacional tomam uma decisão que vai além da opção pelo regime: pagar IBS e CBS na guia única, ou por fora, no regime regular.
A Reforma Tributária sobre o Consumo chega ao Simples Nacional de forma gradual, e a Resolução CGSN nº 186/2026 definiu que, na mesma janela de setembro em que a empresa decide sua opção pelo Simples, ela também decide como vai recolher o IBS e a CBS a partir de 2027.
Como funciona hoje: dentro da guia única
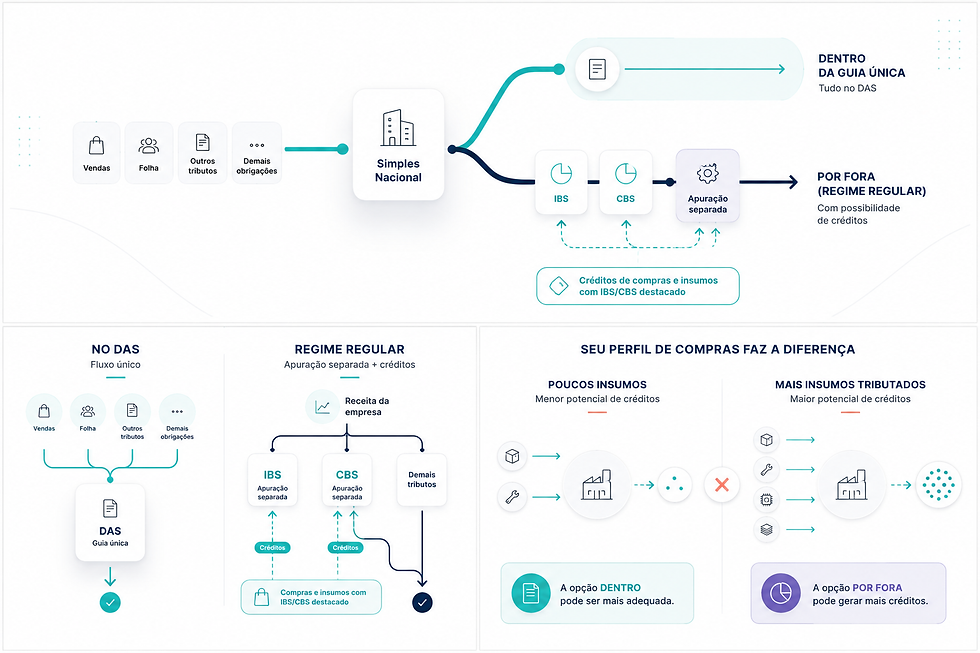
Por padrão, se a empresa não fizer nada, o IBS e a CBS continuam sendo recolhidos dentro do DAS, a guia única do Simples Nacional, junto com os demais tributos do regime. É o caminho mais simples operacionalmente, mas nem sempre o mais vantajoso.
O que muda se optar por fora (regime regular)
Ao optar pelo regime regular para IBS e CBS, a empresa passa a apurar esses dois tributos separadamente, fora da guia única — o que abre a possibilidade de aproveitar créditos tributários gerados nas compras e insumos, algo que não existe dentro da sistemática simplificada do Simples.
Dentro da guia única | Por fora (regime regular) | |
Complexidade operacional | Baixa — tudo no DAS | Maior — apuração separada |
Aproveitamento de créditos | Não permite | Permite, conforme os insumos |
Indicado para | Empresas com poucos insumos tributados | Empresas com alto volume de compras/insumos com IBS/CBS destacado |
Quem tende a se beneficiar de ficar "por fora"
Empresas que compram bastante de fornecedores que destacam IBS e CBS na nota — como negócios com alto custo de insumos, matéria-prima ou serviços tributados — tendem a ter mais crédito a recuperar operando fora da guia única. Já negócios com poucos insumos tributáveis dificilmente sentem diferença relevante.
O que acontece se eu não decidir
Quem não fizer nada em setembro permanece automaticamente com IBS e CBS dentro da guia única para o primeiro semestre de 2027, com uma nova janela de decisão em março de 2027, que produz efeito a partir do segundo semestre.
Essa não é uma decisão de "pagar mais ou pagar menos imposto" de forma direta — é uma decisão sobre aproveitar ou não créditos tributários que só existem fora da guia única. Vale rodar a conta antes de decidir no automático.
Conclusão
A escolha entre dentro ou fora da guia única depende do perfil de compras da empresa, não de um critério único válido para todo mundo. Vale simular os dois cenários antes que a janela de setembro se feche.
Fontes oficiais consultadas
Lei Complementar nº 214/2025, art. 41, §§ 3º e 4º — opção pelo regime regular de IBS/CBS dentro do Simples Nacional
Resolução CGSN nº 186, de 9 de abril de 2026 (DOU de 17/04/2026) — novo calendário de opção pelo Simples Nacional e prazos de IBS/CBS
Receita Federal — comunicado oficial sobre o novo prazo de opção pelo Simples Nacional em setembro de 2026
Perguntas Frequentes
Toda empresa do Simples pode escolher pagar IBS/CBS por fora?
Sim, a opção está disponível para as empresas optantes pelo Simples Nacional durante a janela de setembro, com efeito a partir de janeiro de 2027.
Essa decisão é definitiva para sempre?
Não. A escolha feita em setembro vale para o primeiro semestre de 2027, com nova oportunidade de revisão em março, válida para o segundo semestre.
Optar por fora aumenta a complexidade contábil?
Sim, exige apuração separada de IBS e CBS, o que demanda mais controle e acompanhamento contábil do que a guia única.
Como sei se minha empresa se beneficia de ficar fora da guia única?
O ponto central é o volume de créditos de IBS/CBS que a empresa consegue aproveitar nas compras — vale simular com a contabilidade antes de decidir.
Este artigo foi preparado pela equipe da Conclarity Consultoria Empresarial, escritório especializado em contabilidade consultiva e BPO Financeiro para empresas digitais. Nossas sócias Karine Berdet e Jéssika trazem experiências em EY, Itaú/Zup e Nelogica para ajudar empreendedores a crescer com clareza financeira. Conheça nossos serviços →
