
Simples Nacional 2027: opção de IBS e CBS e Termo de Exclusão

Atualizado: 30 de ago.

Atualizado em 30 de agosto de 2026 · Revisão técnica: Karine Berdet
Setembro de 2026 concentra decisões que valem o ano inteiro: a opção de IBS e CBS para o 1º semestre de 2027, a entrada no Simples Nacional e o prazo final de quem recebeu Termo de Exclusão. São três trilhas diferentes e confundi-las custa caro.
Durante quase vinte anos a rotina foi a mesma: janeiro era o mês de decidir o Simples Nacional. Em 2026 isso mudou de lugar e ganhou companhia. A janela foi antecipada para setembro e, no mesmo mês, apareceu uma pergunta nova: como você quer pagar os dois tributos da Reforma Tributária a partir de 2027?
Além disso existe uma terceira coisa acontecendo em paralelo, e ela é a mais urgente: mais de um milhão de CNPJs receberam Termo de Exclusão do Simples por débitos em março e maio. Chegar em setembro para decidir IBS e CBS com a situação do Simples irregular é decidir sobre um regime que talvez você nem tenha mais em janeiro.
Como funciona a opção pelo regime regular de IBS e CBS no Simples Nacional?
A empresa optante pelo Simples Nacional pode escolher recolher o IBS e a CBS fora do DAS, pelo sistema normal de débito e crédito, sem sair do Simples para os demais tributos. A opção é feita no Portal do Simples Nacional entre 1º e 30 de setembro de 2026 e vale de 1º de janeiro a 30 de junho de 2027.
A base legal é o artigo 41, §§ 3º e 4º, da Lei Complementar nº 214/2025, regulamentado pela Resolução CGSN nº 186, de 9 de abril de 2026. IBS é o Imposto sobre Bens e Serviços (substitui ICMS e ISS) e CBS é a Contribuição Social sobre Bens e Serviços (substitui PIS e Cofins).
São duas alternativas:
Manter IBS e CBS dentro do Simples Nacional. O recolhimento continua integrado ao DAS, em guia única. É o que acontece por padrão: se você não fizer nenhuma opção em setembro, essa é a regra que se aplica de janeiro a junho de 2027.
Optar pelo regime regular de IBS e CBS. A empresa continua no Simples para os demais tributos, mas apura IBS e CBS por fora, com débito e crédito, segundo as regras gerais desses tributos.
Três trilhas diferentes no mesmo calendário
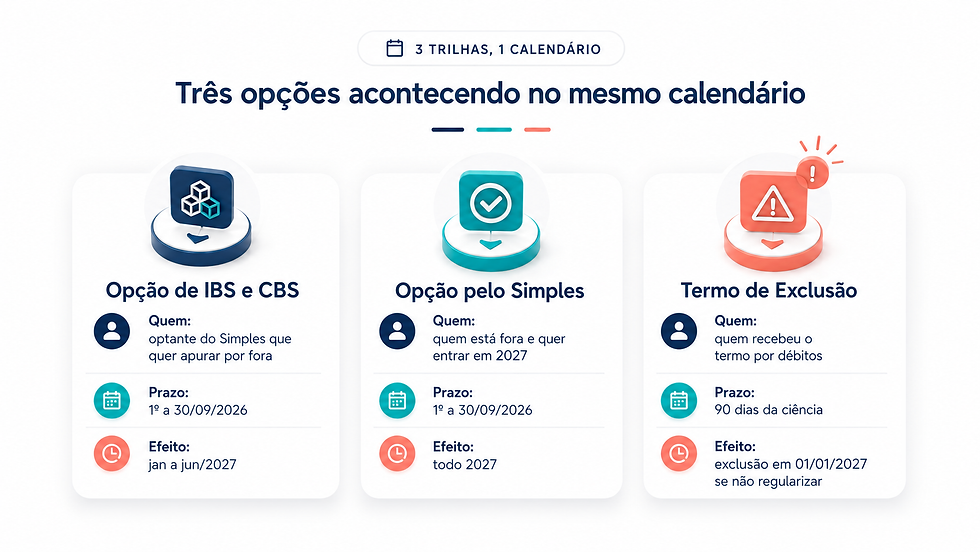
É aqui que a maioria das confusões nasce. São assuntos distintos, com prazos e consequências próprias:
Trilha | Quem precisa | Prazo | Efeito |
Opção de IBS e CBS | Quem é optante do Simples e quer apurar por fora | 1º a 30/09/2026 | Janeiro a junho de 2027 |
Opção pelo Simples Nacional | Quem está fora e quer entrar em 2027 | 1º a 30/09/2026 | Todo o ano-calendário de 2027 |
Termo de Exclusão | Quem recebeu o termo por débitos no DTE-SN | 90 dias da ciência | Exclusão em 01/01/2027, se não regularizar |
Repare que quem já é optante e está regular não precisa fazer nada para continuar no Simples em 2027, apenas avisar a opção ao seu contador, a opção pelo regime é por prazo indeterminado. A janela de setembro serve para quem quer entrar, não para quem quer permanecer.
E note a diferença de vigência entre as duas primeiras: a opção pelo Simples vale o ano inteiro; a de IBS e CBS vale só o primeiro semestre. Pelo calendário semestral, setembro define o primeiro semestre do ano seguinte e março de 2027 abre a janela para o segundo semestre de 2027.
Crédito de IBS e CBS: limitado no DAS, cheio no regime regular
No regime unificado, o padrão - tudo dentro do DAS - o crédito de IBS e CBS que você transfere para o cliente é limitado ao percentual desses tributos contido na sua alíquota efetiva do PGDAS. Como a alíquota do Simples é reduzida, esse crédito tende a ser bem menor do que o gerado por uma empresa do Lucro Presumido ou Real.
No regime regular, você destaca IBS e CBS na nota pela alíquota cheia e o cliente aproveita o crédito integral. Em compensação, você passa a apurar débito e crédito, com toda a obrigação acessória que isso traz e paga esses tributos por fora do DAS.
Traduzindo: o regime regular te torna mais atraente para clientes que aproveitam crédito, e mais caro de operar. A pergunta certa não é "qual paga menos imposto", é "meu cliente aproveita crédito?".
IBS e CBS em 2027: por que o impacto ainda é pequeno
Vale calibrar a ansiedade. Veja o que efetivamente muda em cada etapa:
Ano | O que acontece |
2026 | Alíquota teste de 1% (0,1% IBS + 0,9% CBS) para o regime regular. As alíquotas teste não se aplicam aos optantes do Simples Nacional |
2027 | CBS em alíquota plena, no lugar de PIS e Cofins. IBS segue simbólico, em 0,1%. ICMS e ISS continuam integrais. Começa o Imposto Seletivo |
2029 a 2032 | ICMS e ISS caem 10% ao ano, até uma redução de 40% em 2032, com o IBS subindo na mesma medida |
2033 | ICMS e ISS extintos. O novo sistema opera sozinho |
Ou seja: em 2027 o IBS ainda é praticamente inexistente e o ICMS ou ISS continua sendo pago por inteiro. Na prática, o que muda de fato é a troca de PIS e Cofins pela CBS. Para a maioria das empresas, sair do regime unificado logo na largada troca uma vantagem pequena por uma complexidade grande.
O ganho de competitividade do regime regular só aparece por inteiro quando o IBS assume o lugar do ICMS e do ISS, entre 2029 e 2033. Decidir em 2026 como se já fosse 2033 é antecipar custo sem antecipar benefício.

Os 4 critérios que decidem a opção de IBS e CBS
1. Perfil da carteira: B2B ou B2C
Este é o critério mais importante, e o mais simples de aplicar. Se seu cliente é pessoa física, MEI ou outra empresa do Simples no regime unificado, ele não aproveita crédito de IBS e CBS. Transferir crédito cheio para quem não usa crédito é esforço sem retorno.
Consumidor final não quer crédito, quer preço. Se sua receita vem majoritariamente de pessoas físicas, o regime unificado tende a ser o caminho. A análise fica relevante quando você é B2B e presta serviço para clientes do regime regular, que aproveitam o crédito integral.
2. Crédito das suas próprias compras
No regime regular você também toma crédito nas entradas. Se você tem custo relevante com insumos, mercadorias, softwares, mídia paga ou serviços contratados de empresas do regime regular, esse crédito reduz o que você paga. Quanto maior a proporção de compras creditáveis sobre o faturamento, mais o regime regular faz sentido.
Levante isso com número, não com impressão: pegue os últimos 12 meses, separe as despesas que geram crédito das que não geram e calcule o percentual sobre a receita.
3. Se você é prestador de serviço, olhe a folha
Aqui mora a armadilha para negócios digitais. O maior custo de uma agência, de uma consultoria ou de uma software house costuma ser gente — e folha de pagamento não gera crédito de IBS e CBS. Se sua estrutura é majoritariamente CLT, você entra no regime regular com pouco crédito na entrada e débito cheio na saída.
A exceção é a estrutura já pejotizada: pagamentos a prestadores PJ do regime regular geram crédito. Se boa parte do seu time é PJ e emite nota, a conta muda.
4. Alíquota efetiva e a nova cultura de precificação
Compare a sua alíquota efetiva do PGDAS com a carga do regime regular menos os créditos que você tomaria. E considere que a tendência do novo sistema é o tributo aparecer por fora: uma linha para o preço, outra para o tributo.
Quando o cliente enxerga o tributo separado, uma empresa com carga menor pode ser competitiva mesmo repassando menos crédito, porque o preço líquido é menor. Só que isso é uma aposta em comportamento de mercado, não em legislação, e só se concretiza plenamente em 2033.

Termo de Exclusão: o risco que vem antes da decisão
Em março de 2026 a Receita Federal disponibilizou no DTE-SN (Domicílio Tributário Eletrônico do Simples Nacional) os Termos de Exclusão e os Relatórios de Pendências de contribuintes com débitos junto à Receita e à PGFN. Os números dão a dimensão: 1.102.924 CNPJs notificados — 404.368 MEI e 698.556 ME e EPP —, somando cerca de R$ 12,9 bilhões em dívidas.
O caminho é este:
Disponibilização no DTE-SN. Os termos foram disponibilizados entre 20 e 23 de março de 2026, acessíveis pelo Portal do Simples Nacional ou pelo e-CAC.
Ciência. Ocorre na primeira leitura, se você abrir a mensagem em até 45 dias da disponibilização. Se não abrir, a ciência é considerada automática no 45º dia.
90 dias para regularizar. Contados da ciência. Esse prazo era de 30 dias e foi ampliado pela Lei Complementar nº 216, de 28 de julho de 2025. A regularização precisa ser da totalidade dos débitos do relatório, por pagamento à vista ou parcelamento.
Regularizou? O Termo de Exclusão torna-se sem efeito automaticamente. Não é preciso ir a uma unidade da Receita nem fazer qualquer outro procedimento.
Não regularizou? A exclusão produz efeitos a partir de 1º de janeiro de 2027. Se for MEI, há também o desenquadramento automático do SIMEI na mesma data.
Quem quiser contestar tem 20 dias úteis da ciência para encaminhar a contestação ao Delegado de Julgamento da Receita Federal, pela internet.
Não confunda ter uma pendência com estar excluído. A exclusão não é automática pela simples existência de débito. O que importa verificar é: houve Termo de Exclusão no DTE-SN, qual foi a data da ciência e o que consta no relatório de pendências anexo.
E note a assimetria de prazos: para quem já é optante e recebeu o termo, a data-limite não é 30 de setembro — é o prazo próprio de 90 dias contados da ciência. Confundir as duas datas pode fazer você perder o prazo real por olhar o calendário errado.
Quem está fora e quer entrar no Simples em 2027
Situação diferente. A empresa que hoje não é optante pode protocolar a opção a partir de 1º de setembro de 2026 mesmo tendo pendências. O sistema aponta as pendências impeditivas e ela pode regularizá-las durante o processo.
A verificação envolve União, Estados, Distrito Federal e Municípios — então débitos estaduais e municipais também impedem o ingresso, não só os federais.
Um detalhe que costuma passar batido: se a opção for indeferida, a Resolução CGSN nº 186/2026 dá 30 dias corridos, contados da ciência do termo de indeferimento, para regularizar as pendências. Regularizadas no prazo, o indeferimento é cancelado e a opção é deferida. Ou seja, um indeferimento em setembro não é necessariamente o fim da linha — mas contar com isso é péssima estratégia.
Vale lembrar ainda que a empresa excluída por débitos pode pedir reingresso no regime justamente na janela de setembro, com efeitos a partir de 1º de janeiro do ano seguinte.
A saída de emergência: cancelamento até 30 de novembro
Este é o ponto mais subestimado da Resolução CGSN nº 186/2026: a opção feita em setembro pode ser cancelada até o último dia de novembro de 2026, em caráter irretratável. Vale tanto para a opção pelo Simples quanto para a de IBS e CBS.
Na prática, você ganha dois meses extras para simular com dados reais. Isso não transforma a decisão em algo casual — "irretratável" significa que, cancelada, não há como voltar atrás dentro daquele prazo. Mas tira a pressão de fechar tudo até 30 de setembro com informação incompleta.
Quem não decide nada em setembro
MEI. O artigo 4º da Resolução CGSN nº 186/2026 afasta expressamente essas regras da opção pelo SIMEI. Além disso, o período de opção pelo MEI não mudou: continua sendo janeiro. Atenção: isso não isenta o MEI do Termo de Exclusão por débitos, que segue a regra dos 90 dias.
Empresas abertas entre 1º de outubro e 31 de dezembro de 2026. Estão fora dos prazos de setembro. Para elas, a opção pelo Simples e pelo regime de IBS e CBS é feita no momento da inscrição no CNPJ.
Cronograma: de agosto de 2026 a janeiro de 2027
Quando | O que fazer |
Agora, antes de setembro | Revisar DTE-SN, e-CAC, PGFN e débitos estaduais e municipais. Mapear quem tem risco de exclusão |
90 dias da ciência do termo | Regularizar a totalidade dos débitos do Relatório de Pendências, por pagamento ou parcelamento |
20 dias úteis da ciência | Prazo para contestar o Termo de Exclusão, se for o caso |
1º a 30 de setembro de 2026 | Opção pelo Simples Nacional para 2027 (quem está fora) e opção de IBS e CBS pelo regime regular (quem é optante) |
Até 30 de novembro de 2026 | Prazo final para cancelar qualquer das duas opções, em caráter irretratável |
1º de janeiro de 2027 | Início dos efeitos: das opções deferidas e também das exclusões não regularizadas |
Março de 2027 | Nova janela de opção de IBS e CBS, agora para o 2º semestre de 2027 |
Checklist: o que fazer antes de setembro
Cheque o DTE-SN. Antes de qualquer análise de IBS e CBS, confirme se a empresa recebeu Termo de Exclusão, qual foi a data da ciência e o que consta no relatório de pendências.
Some as quatro esferas. Receita, PGFN, Estado e Município. Pendência municipal derruba opção tanto quanto pendência federal.
Classifique sua carteira de clientes por regime tributário: quanto da receita vem de pessoa física, de MEI, de Simples e de empresas do regime regular.
Calcule o percentual de compras creditáveis sobre a receita dos últimos 12 meses.
Meça o peso da folha CLT no custo total e separe o que já é PJ.
Simule os dois cenários para o 1º semestre de 2027, lembrando que o IBS estará em 0,1% e o ICMS ou ISS integral.
Marque 30 de novembro na agenda como data limite para reverter a opção, se a simulação com dados fechados apontar outro caminho.
Este conteúdo reflete a legislação vigente em agosto de 2026 e tem caráter informativo. A Reforma Tributária segue em regulamentação — as Resoluções CGSN nº 190 e nº 191, de 2026, já ajustaram a Resolução CGSN nº 140/2018 às Leis Complementares nº 214/2025 e nº 227/2026. Nenhum conteúdo substitui a análise individualizada do seu contador ou advogado.
Fontes oficiais consultadas
Lei Complementar nº 214/2025, art. 41, §§ 3º e 4º — opção pelo regime regular de IBS/CBS dentro do Simples Nacional
Resolução CGSN nº 186, de 9 de abril de 2026 — novo calendário de opção pelo Simples e prazos de IBS/CBS
Resoluções CGSN nº 190 e nº 191/2026 — ajustes à Resolução CGSN nº 140/2018 conforme LC nº 214/2025 e LC nº 227/2026
Receita Federal — Domicílio Tributário Eletrônico do Simples Nacional (DTE-SN), Termos de Exclusão de 2026
Conclusão
A decisão de IBS e CBS parece maior do que é para 2027, e menor do que será para 2033. Em 2027 o IBS mal existe e o ICMS ou ISS continua inteiro — então o regime regular raramente compensa logo de início, principalmente para prestadores de serviço com folha CLT vendendo para pessoa física. Como o padrão é permanecer no DAS, quem está nesse perfil pode simplesmente não fazer nada em setembro. Conscientemente.
O que não pode esperar é a checagem de débitos. Termo de Exclusão tem prazo próprio, corre desde a ciência e não espera setembro. Não faz sentido escolher como pagar IBS e CBS dentro de um regime que você pode perder em 1º de janeiro.
Comece pelo mais simples: abra o DTE-SN hoje. Depois calcule qual percentual do seu faturamento vem de empresas do regime regular. Com esses dois números na mão, a decisão de setembro leva minutos — e vai se repetir a cada seis meses.
Perguntas Frequentes
O que acontece se eu não fizer nenhuma opção em setembro de 2026?
O IBS e a CBS permanecem dentro do Simples Nacional, recolhidos junto ao DAS, de janeiro a junho de 2027. É a regra padrão. Para a maioria das empresas, especialmente as que vendem para consumidor final, esse é justamente o cenário mais vantajoso no início da transição.
Qual é o prazo para optar pelo regime regular de IBS e CBS em 2027?
De 1º a 30 de setembro de 2026, no Portal do Simples Nacional, conforme o artigo 2º da Resolução CGSN nº 186/2026. A opção vale de 1º de janeiro a 30 de junho de 2027. Em março de 2027 abre uma nova janela, para o segundo semestre daquele ano.
Já sou optante do Simples. Preciso optar de novo em setembro?
Não. A opção pelo Simples Nacional é por prazo indeterminado. Quem já é optante e está regular continua automaticamente em 2027. A janela de setembro serve para quem está fora e quer entrar, e para a escolha separada sobre IBS e CBS.
Tenho dívidas. Vou ser excluído do Simples Nacional automaticamente?
Não. A exclusão depende de Termo de Exclusão disponibilizado no DTE-SN. A partir da ciência, você tem 90 dias para regularizar a totalidade dos débitos, por pagamento ou parcelamento. Regularizando no prazo, o termo torna-se sem efeito e você permanece no regime.
Recebi Termo de Exclusão. Meu prazo é 30 de setembro?
Não. Essa é uma confusão comum. Para quem já é optante e recebeu o termo, o prazo é de 90 dias contados da ciência, não 30 de setembro. A data de 30 de setembro diz respeito às opções pelo Simples e por IBS e CBS, que são procedimentos distintos.
Estou fora do Simples e quero entrar em 2027. Preciso quitar tudo antes de pedir?
Você pode protocolar a opção mesmo com pendências a partir de 1º de setembro de 2026. Elas precisam ser regularizadas para o deferimento, e a verificação abrange União, Estados, Distrito Federal e Municípios. Se houver indeferimento, há 30 dias corridos da ciência para regularizar.
Sou MEI. Preciso fazer a escolha de IBS e CBS?
Não. O artigo 4º da Resolução CGSN nº 186/2026 afasta o SIMEI dessas regras, e o período de opção pelo MEI continua sendo janeiro. Mas atenção: o MEI não está livre do Termo de Exclusão por débitos, e a falta de regularização gera desenquadramento do SIMEI em 1º de janeiro de 2027.
Presto serviço para outras empresas. Vale a pena optar pelo regime regular?
Depende do regime dos seus clientes e do peso da sua folha. Se eles estão no Lucro Presumido ou Real, aproveitam crédito cheio e isso te favorece. Mas se seu custo principal é folha CLT, que não gera crédito, você terá pouco crédito na entrada e débito integral na saída.
Este artigo foi preparado pela equipe da Conclarity Consultoria Empresarial, escritório especializado em contabilidade consultiva e BPO Financeiro para empresas digitais. Nossas sócias Karine Berdet e Jéssika trazem experiências em EY, Itaú/Zup e Nelogica para ajudar empreendedores a crescer com clareza financeira. Veja também IBS e CBS na nota fiscal: o que muda para agências de marketing e empresas de tecnologia em 2026 e conheça nossos serviços →
